Diduga Persulit KUR Tanpa Agunan, Kebijakan BRI di Gunungsitoli Dipertanyakan Nasabah dan Aktivis
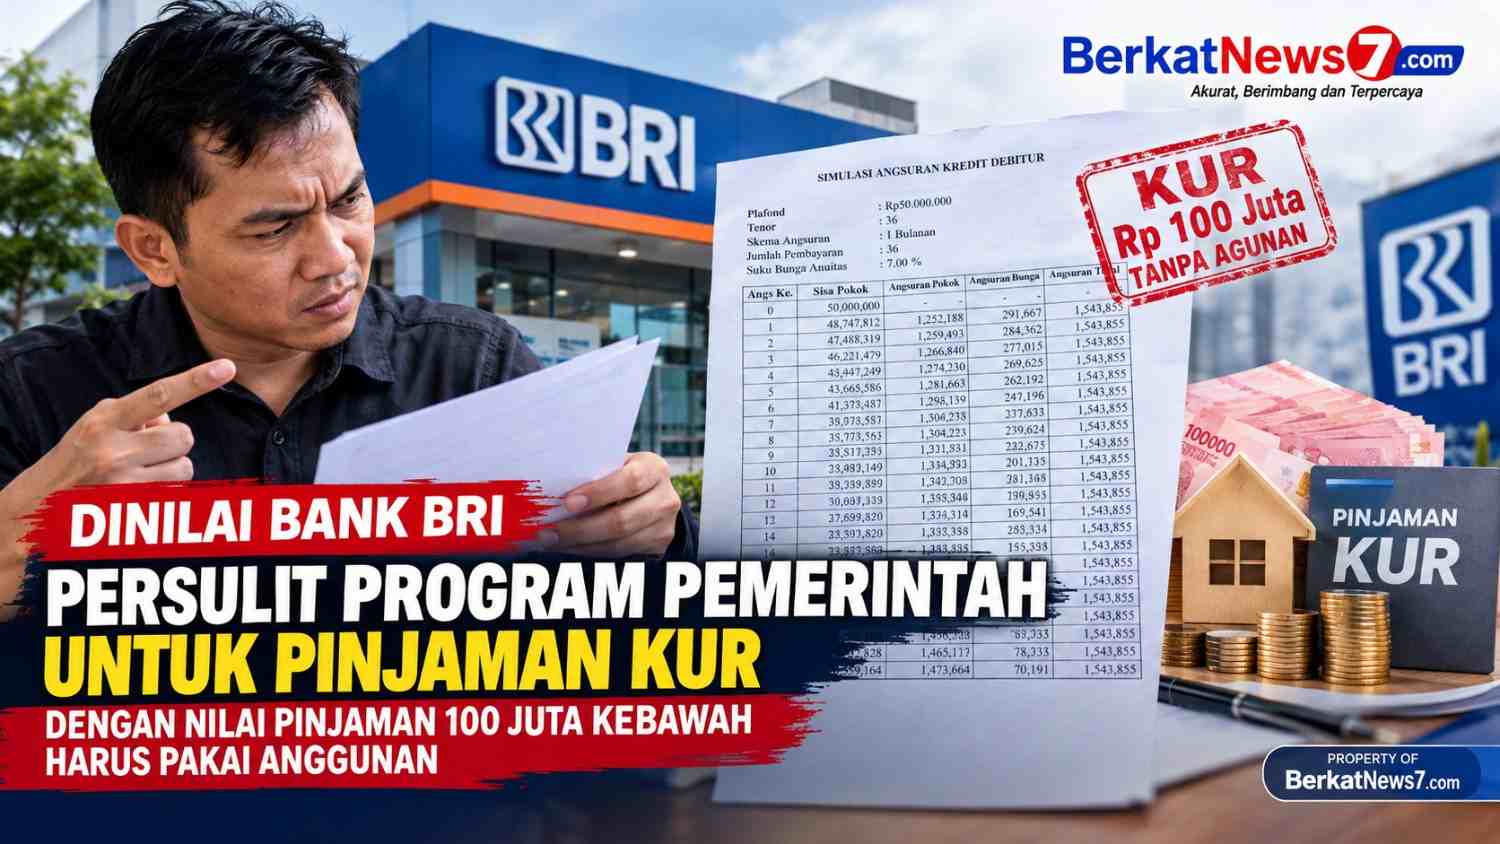
Gunungsitoli, Berkatnews7.com — Kebijakan penyaluran Kredit Usaha Rakyat (KUR) di bawah Rp100 juta oleh Bank Rakyat Indonesia (BRI) menjadi sorotan setelah seorang nasabah berinisial Hp.M (34), warga Desa Fodo, mengaku diminta menyerahkan sertifikat tanah sebagai agunan saat mengajukan pinjaman pada 2024.
Persoalan ini memunculkan pertanyaan mengenai penerapan ketentuan KUR tanpa agunan tambahan bagi pelaku usaha mikro, kecil, dan menengah (UMKM), yang merupakan salah satu program pemerintah untuk mendukung permodalan usaha masyarakat.
Hp.M merasa keberatan karena, menurutnya, pihak bank tidak pernah menjelaskan kebijakan mengenai pembebasan agunan tambahan untuk pinjaman KUR hingga Rp100 juta. Ia pun mempertanyakan apakah persyaratan yang diterapkan terhadap pengajuannya telah sesuai dengan ketentuan yang berlaku.
Dalam komunikasi yang disampaikan kepada media, seorang pegawai BRI memberikan penjelasan mengenai ketentuan pinjaman KUR dan pinjaman umum.
“Benar bang, untuk pinjaman di bawah seratus juta untuk produk KUR, kecuali umum,” demikian keterangan pegawai tersebut.
Dalam komunikasi lainnya, pegawai itu juga menyampaikan, “Iya om, untuk KUR mikro sampai Rp100 juta tanpa agunan.”
Namun, terdapat pula pernyataan mengenai pengajuan melalui kantor cabang yang disebut wajib menggunakan agunan dan melibatkan notaris. Perbedaan penjelasan tersebut perlu diklarifikasi lebih lanjut agar tidak menimbulkan kebingungan di tengah masyarakat, khususnya calon debitur KUR.
Pihak BRI perlu memberikan penjelasan resmi mengenai perbedaan persyaratan tersebut, termasuk apakah yang dimaksud merupakan produk KUR atau kredit umum, serta bagaimana ketentuan itu diterapkan pada pengajuan Hp.M pada 2024.
Menanggapi persoalan tersebut, Ketua DPP GANASH (Gerakan Anak Nias Hebat) berinisial A’L meminta pihak BRI memberikan kejelasan kepada nasabah yang mengajukan KUR dengan plafon hingga Rp100 juta.
Ia mendorong agar pihak bank melakukan evaluasi terhadap pengajuan yang dipersoalkan dan membuka ruang komunikasi dengan nasabah terkait status agunan yang telah diserahkan.
Menurutnya, apabila ditemukan ketidaksesuaian dengan ketentuan KUR yang berlaku pada saat perjanjian kredit dibuat, pihak bank perlu memberikan penyelesaian sesuai aturan dan mekanisme yang berlaku.
A’L juga mempertanyakan penyaluran program tanggung jawab sosial perusahaan atau Corporate Social Responsibility (CSR) BRI. Ia meminta adanya keterbukaan mengenai pelaksanaan program CSR, khususnya manfaatnya bagi masyarakat di wilayah Kepulauan Nias.
“Selama ini dana CSR diarahkan ke mana?” demikian pertanyaan yang disampaikan A’L.
Ketentuan KUR tanpa agunan tambahan untuk plafon sampai dengan Rp100 juta perlu ditelaah berdasarkan pedoman pelaksanaan yang berlaku pada periode pengajuan kredit masing-masing debitur.
Dalam perkara Hp.M, sejumlah hal masih perlu diperjelas, antara lain jenis kredit yang diajukan, nilai pinjaman, isi perjanjian kredit, status sertifikat tanah yang diserahkan, serta ketentuan yang berlaku ketika pinjaman diberikan pada 2024.
Hingga berita ini disusun, diperlukan klarifikasi resmi dari manajemen BRI terkait dasar permintaan agunan tersebut dan langkah penyelesaian yang dapat ditempuh nasabah apabila ditemukan ketidaksesuaian dengan ketentuan KUR.
Pemberitaan ini diharapkan menjadi ruang bagi pihak BRI untuk memberikan penjelasan sekaligus mendorong pelayanan kredit yang transparan, akuntabel, dan sesuai ketentuan pemerintah.
Penulis: Yarmend

Tinggalkan Balasan